Quand le rating devient barrière d'entrée
Depuis quelques années, le rating n'est plus seulement un indicateur de solidité financière : il tend à devenir un critère d'éligibilité.
Dans plusieurs juridictions, les cadres réglementaires privilégient explicitement les réassureurs notés au-delà d'un certain seuil, souvent A-. En Inde, l'IRDAI (régulateur indien) a renforcé la hiérarchisation des réassureurs étrangers selon leur notation. En Arabie Saoudite, les panels sont structurés autour d'exigences explicites de solidité financière. Dans d'autres marchés, assureurs et régulateurs alignent leurs politiques internes sur ces standards internationaux, même en l'absence d'obligation formelle.
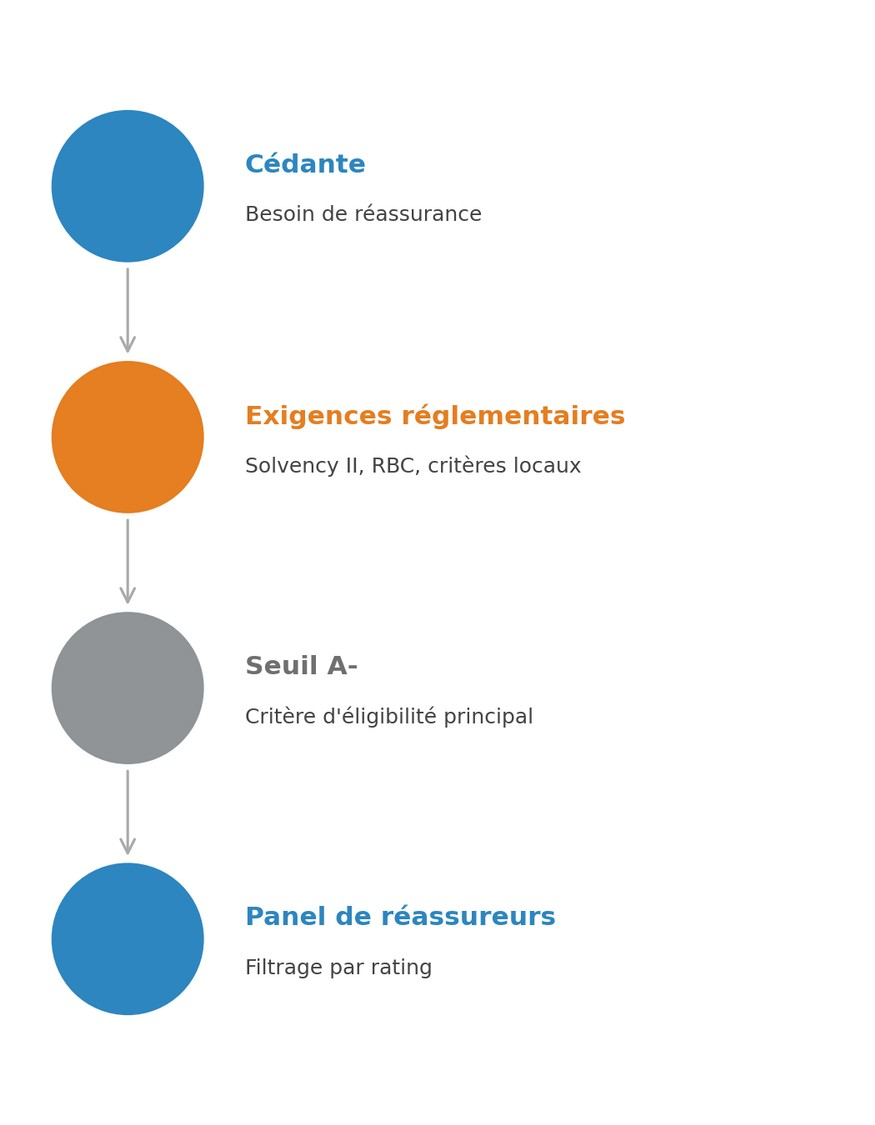
Cette évolution est compréhensible : le rating offre un repère synthétique dans un univers technique et complexe. Mais une question s'impose progressivement : sommes-nous en train de transformer un signal de solidité en garantie absolue ? Car le rating devient parfois un filtre automatique, préalable à toute analyse technique.
Pour mesurer la portée du débat, il faut revenir à ce que recouvre réellement une notation.
Ce que mesure réellement un rating, et ses limites structurelles
Les agences de notation comme S&P, AM Best ou Moody's s'appuient sur des cadres analytiques sophistiqués et structurés. Le BCAR d'AM Best (Best's Capital Adequacy Ratio, indicateur interne mesurant l'adéquation du capital au regard des risques souscrits), le capital model de S&P ou encore les stress tests développés par Moody's reposent sur une logique de capital économique calibrée sur des scénarios extrêmes, visant à évaluer la capacité d'absorption de pertes sévères.
Ces approches modélisent les pertes techniques -- attritionnelles ou liées à des événements catastrophiques -- tout en intégrant les risques de marché, de taux, d'actions, de spreads, ainsi que le risque crédit. Elles prennent en compte les corrélations entre ces différentes catégories de risques, évaluent la qualité du capital disponible, analysent les dispositifs de gouvernance et de gestion des risques (ERM), et examinent le degré de diversification géographique et sectorielle.
Dans leur architecture interne, ces modèles sont robustes, cohérents et méthodologiquement rigoureux. Cependant, ils reposent nécessairement sur un ensemble d'hypothèses structurantes qui encadrent leur capacité d'analyse et en définissent les limites.
Une photographie périodique, non dynamique
Le rating repose sur des comptes audités, des projections financières et des échanges périodiques entre l'agence et l'entité évaluée. Il capture une solvabilité modélisée à un instant donné, enrichie d'une appréciation prospective fondée sur les informations disponibles au moment de l'analyse.
Cette approche ne permet pas toujours d'intégrer en temps réel certaines dynamiques critiques : la vitesse d'érosion d'un portefeuille insuffisamment tarifé, l'accélération d'un risque latent encore peu visible dans les états financiers, la dégradation rapide de la qualité d'actifs en contexte de stress de marché, la gestion de cumul lors d'un événement catastrophique important, ou encore la dimension comportementale des décisions managériales sous pression. Or, en période de crise, la vitesse de détérioration peut s'avérer aussi déterminante que le niveau absolu de capital ou de solvabilité affiché.
Une modélisation fondée sur des distributions historiques
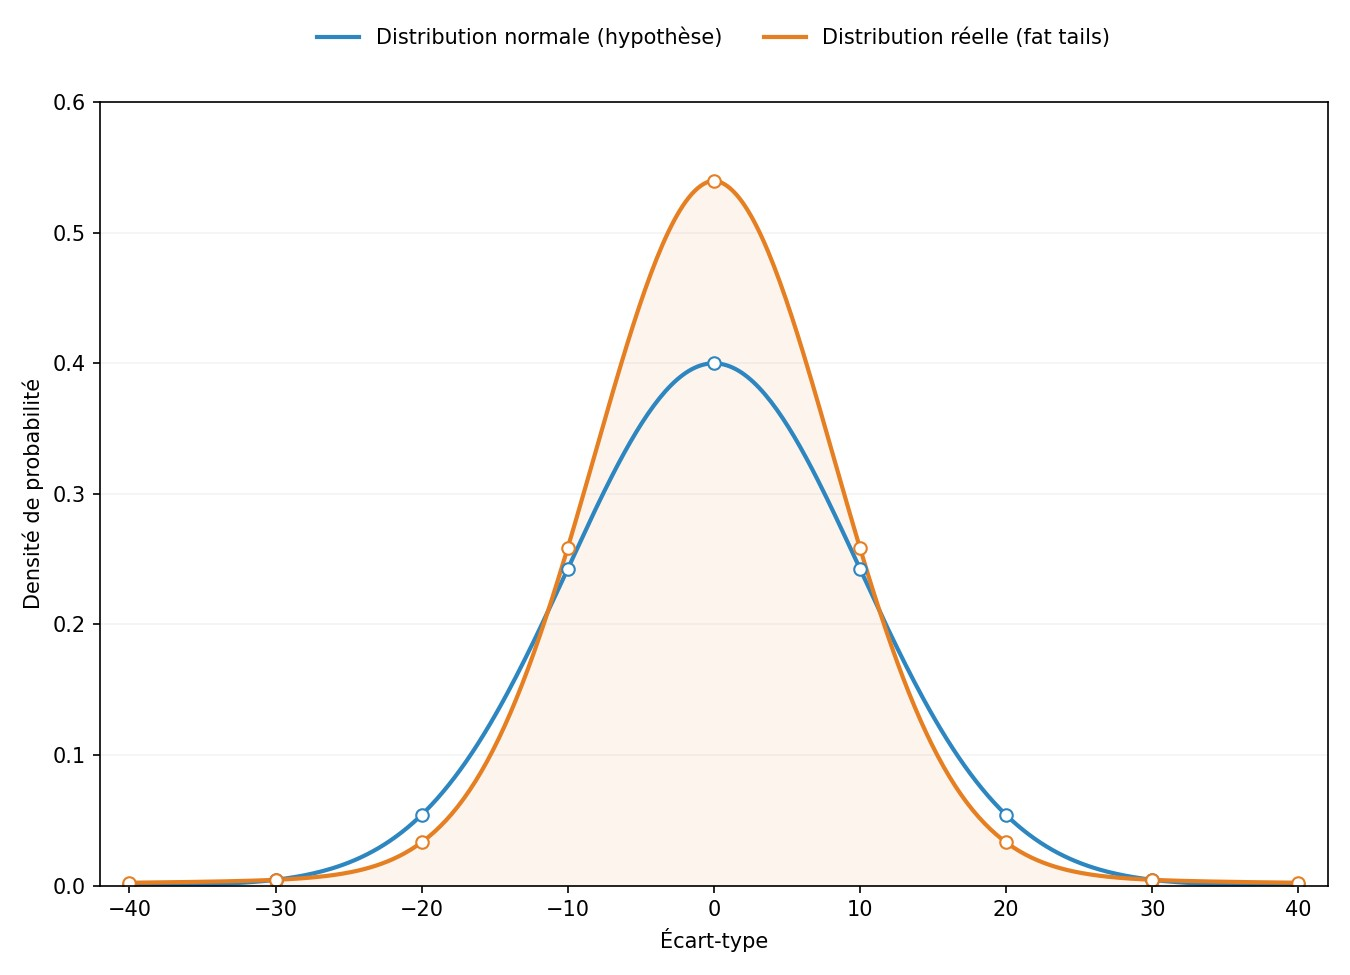
Les stress tests utilisés dans les modèles de notation s'appuient généralement sur des distributions calibrées à partir de données historiques -- une approche qui ancre l'analyse dans des observations empiriques et assure une cohérence statistique des scénarios retenus.
Toutefois, dans un environnement marqué par des ruptures climatiques, des tensions géopolitiques persistantes, des corrélations devenues plus instables et une fréquence accrue d'événements extrêmes, les queues de distribution tendent à s'épaissir et les hypothèses historiques peuvent se retrouver sous pression. Le modèle demeure mathématiquement cohérent dans son architecture interne. Mais la réalité, lorsqu'elle s'écarte structurellement des dynamiques passées, peut dépasser les calibrations initialement retenues.
Une approche centrée sur le capital plus que sur la liquidité
Les modèles de notation évaluent principalement la suffisance du capital économique au regard des risques identifiés et modélisés -- la capacité théorique d'absorption de pertes dans des scénarios sévères, à travers des agrégats prudentiels et des buffers calibrés.
En revanche, ils analysent généralement avec moins de granularité la qualité de la liquidité immédiatement mobilisable, la capacité réelle à monétiser certains actifs dans un contexte de marché dégradé, ou le degré de dépendance à des lignes de crédit contingentes susceptibles de se contracter en période de stress. Or, les crises systémiques se manifestent fréquemment d'abord comme des crises de liquidité et de confiance, avant même de devenir des crises de solvabilité.
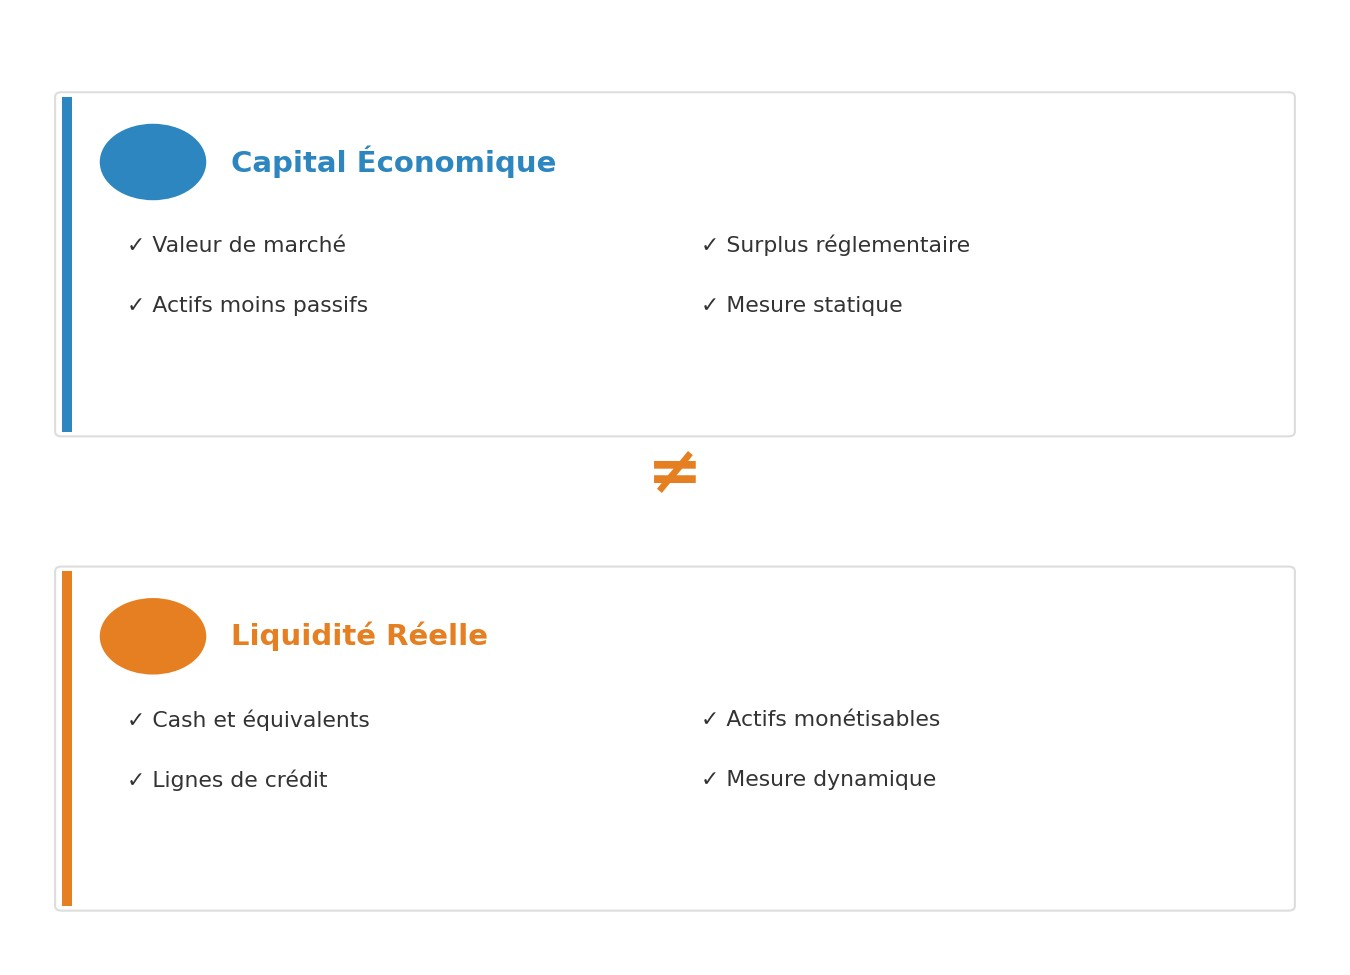
Capital économique et liquidité réelle ne se recouvrent pas toujours -- un point que les modèles de notation, centrés sur le premier, capturent moins bien que le second.
Une vision agrégée pouvant masquer des concentrations stratégiques
Les agrégats de capital, par nature synthétiques, peuvent parfois masquer certaines fragilités structurelles. Derrière une position de solvabilité globalement confortable peuvent subsister des concentrations géographiques sensibles, une dépendance significative à quelques cédantes majeures, une exposition implicite à des risques souverains spécifiques, ou une stratégie de croissance rapide sur des segments particulièrement volatils.
Dans ce contexte, la solvabilité agrégée peut apparaître rassurante à première lecture. Pourtant, la vulnérabilité stratégique -- plus diffuse et moins immédiatement quantifiable -- peut se révéler plus subtile et potentiellement déterminante en situation de stress.
En résumé : le rating mesure une capacité théorique d'absorption de pertes modélisées. Il ne mesure pas toujours, ou seulement partiellement, la résilience opérationnelle, la vitesse d'ajustement stratégique, ni la robustesse relationnelle. C'est précisément là que le débat devient stratégique.
L'histoire rappelle le phénomène de « rating lag »
Plusieurs cas internationaux illustrent le décalage entre l'apparition d'un problème structurel et la révision de la note par l'agence -- ce qu'on appelle le rating lag.
Des acteurs disposant d'un rating solide, parfois même A ou supérieur, ont connu des ruptures rapides lorsque des risques sous-jacents se sont matérialisés. Au début des années 2000, HIH Insurance bénéficiait encore d'un rating investment grade avant son effondrement brutal, révélant des insuffisances de provisionnement et de gouvernance. En 2008, AIG détenait une notation élevée peu avant que l'exposition massive via sa filiale financière ne déclenche une crise systémique nécessitant une intervention publique majeure. Dans la région MENA également, certains réassureurs ont connu des trajectoires où les tensions techniques ou financières sont devenues visibles progressivement, bien avant toute action de notation.
Dans ces situations, la dégradation de la note est intervenue à mesure que les difficultés devenaient objectivables dans les comptes publiés et les indicateurs financiers. Ces exemples ne remettent pas en cause la rigueur méthodologique des agences -- ils rappellent simplement qu'un rating est une opinion prospective fondée sur un cadre analytique défini et que, comme tout cadre, il intègre l'information à mesure qu'elle devient mesurable. Or, les signaux faibles -- glissement d'appétence au risque, discipline technique relâchée, concentration souveraine implicite, croissance rapide sur des segments volatils, gestion de cumul non maîtrisée ou tensions de liquidité latentes -- ne sont pas toujours immédiatement capturés par les modèles.
La question n'est donc pas de savoir si le rating est utile. La question est de savoir s'il peut, à lui seul, capter la totalité des dynamiques de fragilisation avant qu'elles ne deviennent pleinement visibles.
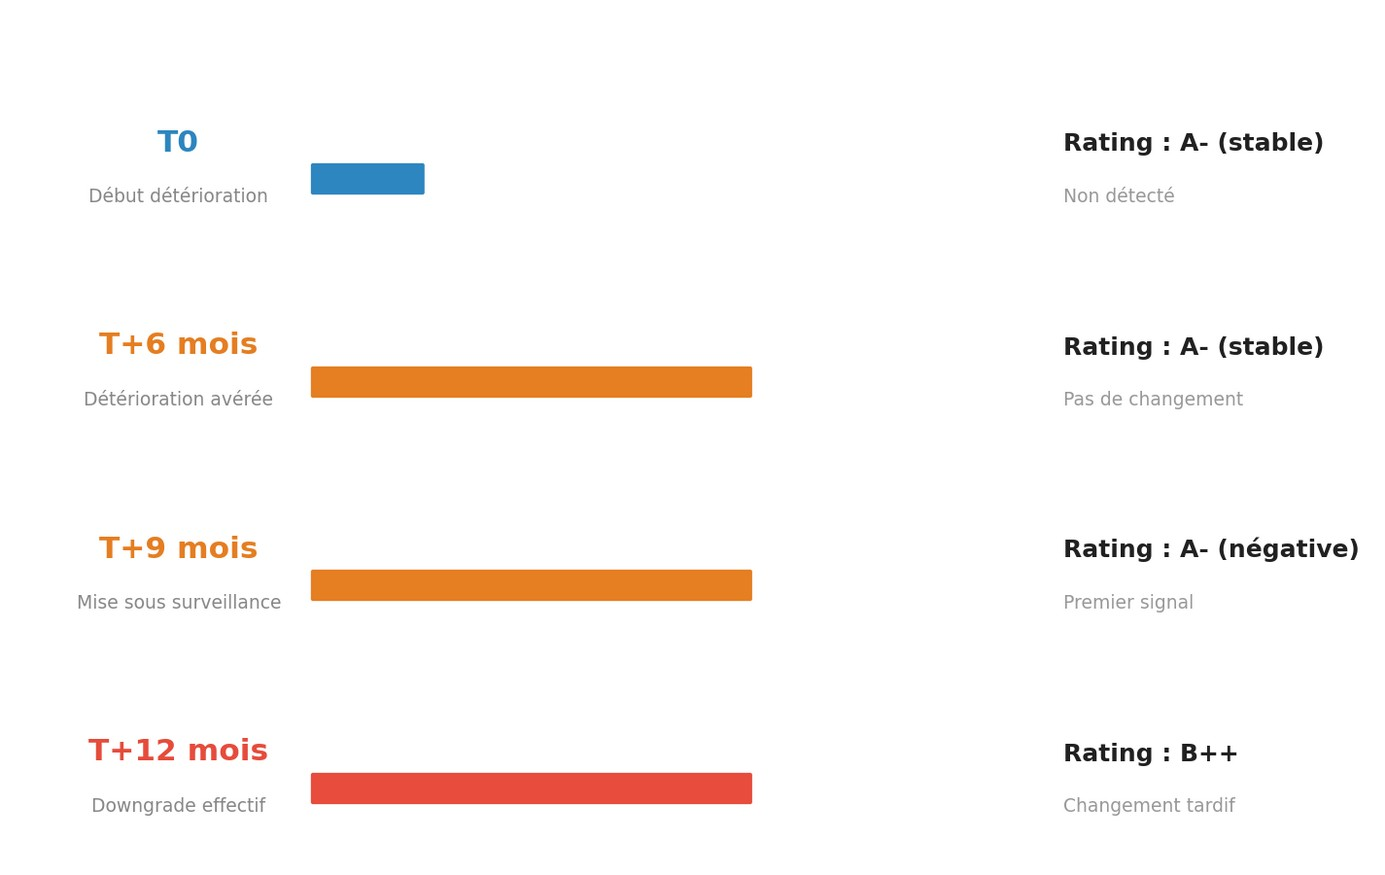
Délai moyen constaté dans plusieurs cas historiques : 6 à 18 mois entre la détérioration réelle et le downgrade.
L'angle souvent oublié : la qualité réelle du partenariat
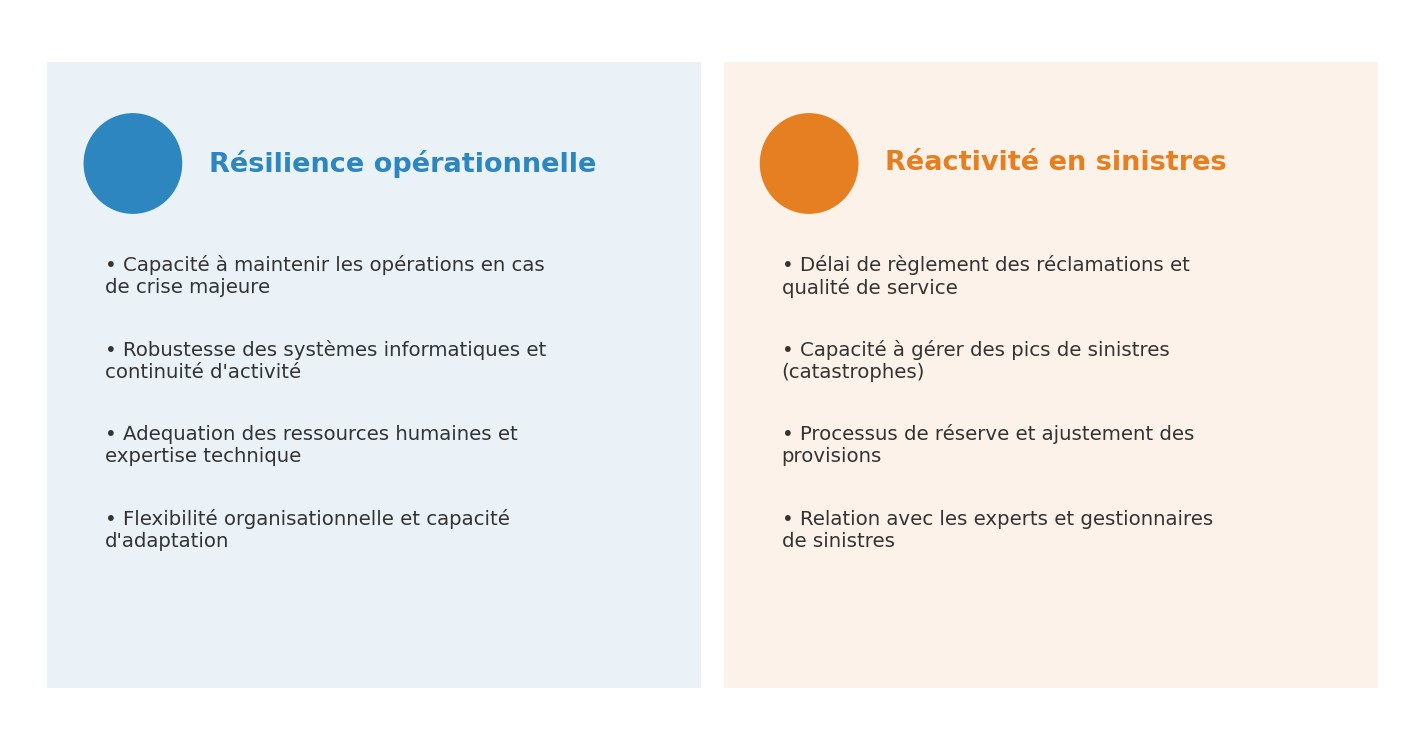
Dans la pratique quotidienne, la solidité d'un réassureur dépasse largement sa seule notation. En situation de catastrophe, la rapidité de confirmation de la couverture, la fluidité du règlement des sinistres et la capacité à maintenir ses engagements sous pression peuvent s'avérer déterminantes pour une cédante confrontée à un choc majeur.
Au-delà de ces aspects opérationnels, la faculté à structurer une solution innovante, à challenger un wording complexe, à accompagner la bancabilité d'un programme ou à contribuer à la montée en compétence d'un marché constitue une valeur ajoutée stratégique qui ne figure dans aucun modèle de capital.
Le rating mesure la capacité financière d'absorption des pertes. Il ne mesure pas, ou seulement partiellement, l'engagement stratégique, la profondeur technique, ni la qualité du dialogue et du partenariat. Or, pour une cédante, ces dimensions peuvent s'avérer tout aussi décisives que la notation elle-même.
Le risque systémique de la concentration
Lorsque les marchés convergent mécaniquement vers un cercle restreint de réassureurs notés A ou A+, un phénomène de concentration tend à s'installer progressivement. Cette dynamique peut paraître rationnelle à l'échelle individuelle, chaque acteur cherchant à réduire son exposition au risque de contrepartie.
Cependant, en poursuivant cet objectif de réduction du risque individuel, le système dans son ensemble peut paradoxalement accroître son risque collectif. La diversification des contreparties constitue un principe fondamental de gestion des risques -- or, une homogénéité excessive des panels peut fragiliser l'équilibre global du marché.
Ainsi, un seuil uniforme appliqué de manière mécanique peut produire un effet domino inattendu, transformant un mécanisme de protection prudentielle en facteur potentiel de vulnérabilité systémique.
Dépasser l'automatisation : vers une approche enrichie du risque de contrepartie
Le rating doit rester un socle. Il constitue un repère utile, structurant et largement reconnu. Mais il ne devrait pas devenir un automatisme. Lorsqu'un signal devient un mécanisme exclusif d'accès, il cesse d'être un outil d'analyse pour devenir un filtre mécanique. Si le rating constitue un seuil, ce seuil doit être intelligent et non exclusif. L'enjeu n'est pas de marginaliser la notation -- l'enjeu est d'enrichir son utilisation.
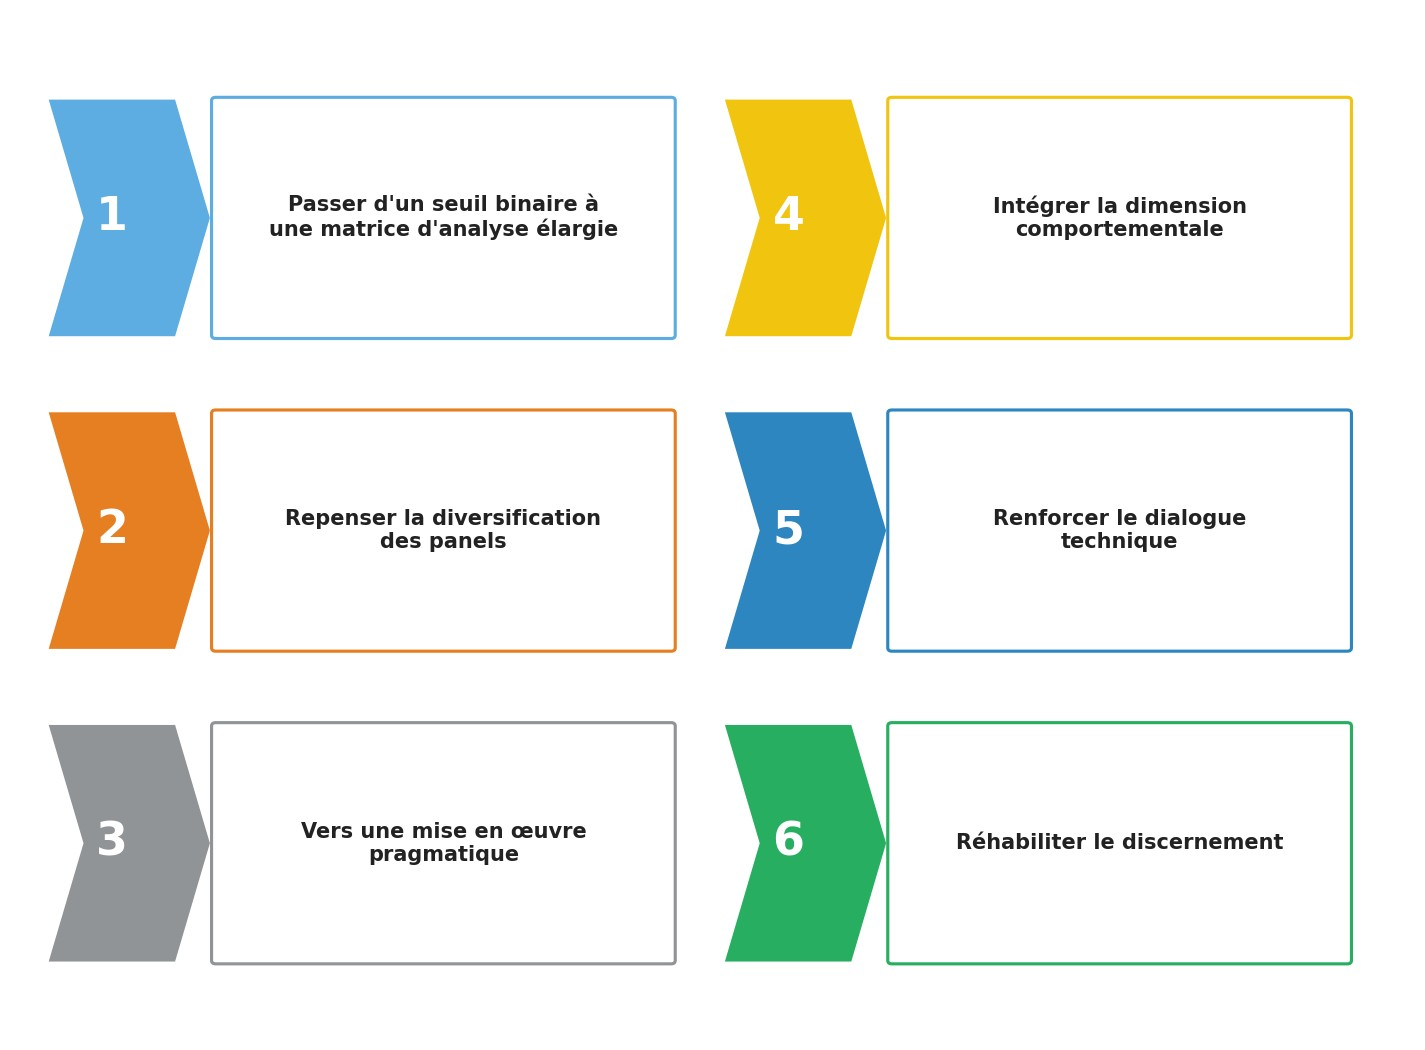
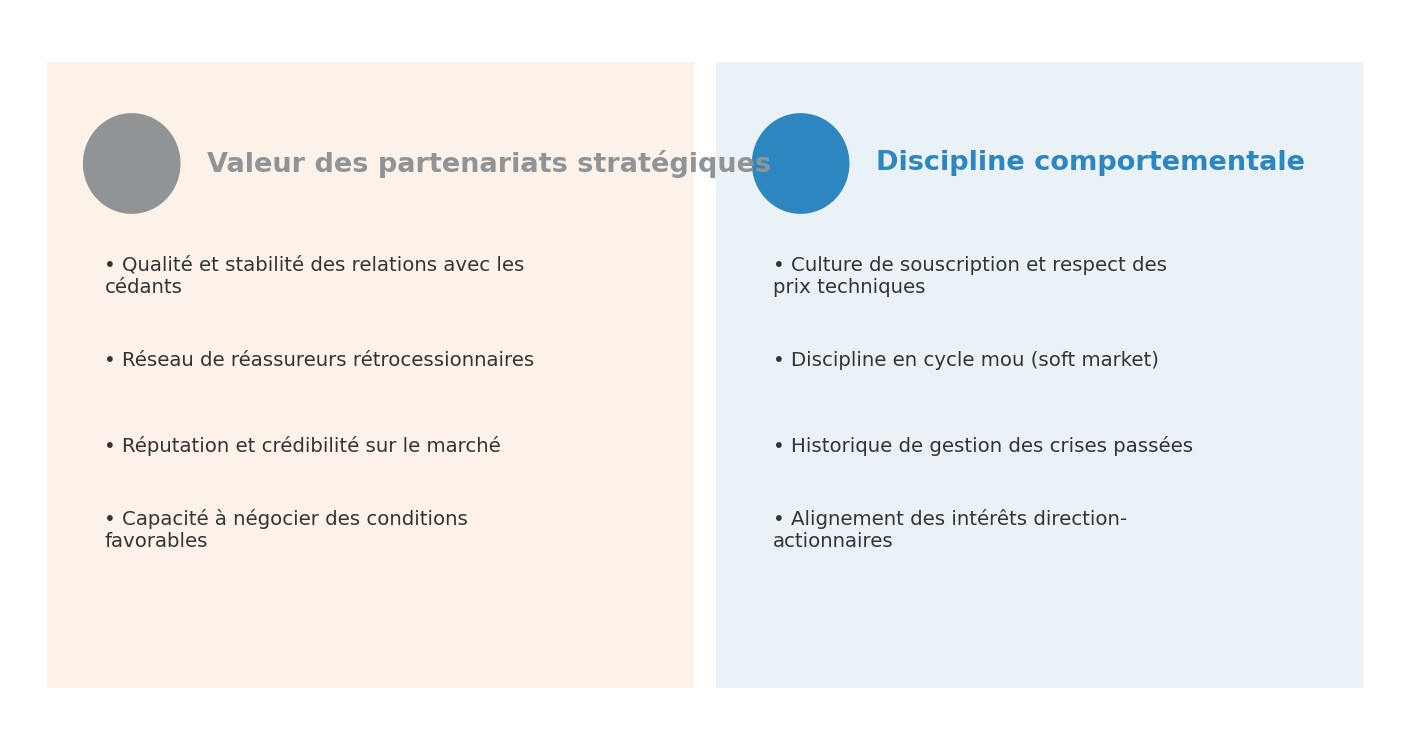
Intégrer la dimension comportementale. Au-delà des ratios financiers, l'historique réel de règlement des sinistres, la constance dans l'appétence au risque, la transparence lors de renouvellements difficiles ou encore la stabilité des équipes clés constituent des indicateurs puissants de résilience. Ces éléments traduisent une culture de gestion qui ne se modélise pas dans un capital model. Un réassureur peut être correctement capitalisé et pourtant fragile dans son comportement sous stress ; à l'inverse, une discipline constante et une gouvernance robuste peuvent renforcer la confiance au-delà de la seule notation.
Repenser la diversification des panels. La concentration mécanique sur un cercle restreint de notations élevées peut réduire le risque perçu à court terme, mais accroître la vulnérabilité systémique à long terme. Maintenir une diversification raisonnée, intégrer des logiques de complémentarité technique et valoriser des acteurs régionaux solides permet de préserver un équilibre de marché plus résilient.
Renforcer le dialogue technique. La compréhension réelle du risque de contrepartie ne se limite pas à une lecture de rating report. Elle se construit dans l'échange : transparence sur les accumulations, clarté sur les rétrocessions, alignement sur les scénarios climatiques, cohérence dans l'appétence au risque. Le rating est un signal externe ; la résilience se construit dans la relation.
Vers une mise en œuvre pragmatique, cela pourrait se traduire concrètement par :
- L'intégration, au sein des assureurs, d'une grille interne complémentaire au rating, formalisant l'analyse de liquidité, de concentration et de comportement historique.
- L'encouragement, au niveau prudentiel, d'une approche intégrant la diversification des panels comme facteur de stabilité systémique.
- Le développement de standards de transparence renforcée sur certains indicateurs qualitatifs clés, à partager au niveau du marché.
Sans remettre en cause les seuils existants, il est possible d'introduire une flexibilité encadrée et analytique.
Réhabiliter le discernement
Dans un environnement marqué par des risques climatiques, géopolitiques et financiers de plus en plus corrélés, la sophistication des modèles ne peut se substituer à l'analyse éclairée des acteurs du marché. Le rating demeure un signal structurant, reconnu et utile : il permet d'introduire une discipline minimale et un langage commun entre assureurs, réassureurs et régulateurs. Mais lorsqu'il devient un automatisme, il peut réduire la complexité d'un risque de contrepartie à un seuil unique. Or, la solidité d'un partenaire se construit aussi dans la durée, dans la constance comportementale, dans la gestion effective des sinistres, dans la qualité du dialogue technique et dans la cohérence stratégique.
L'enjeu n'est donc pas de diminuer le rôle du rating. L'enjeu est de l'inscrire dans une approche plus large, intégrant l'analyse de liquidité, la cartographie des concentrations, l'historique relationnel et la diversification des panels, aux côtés des autres dimensions présentées ici.
Dans un monde de risques systémiques, la résilience collective repose moins sur l'application mécanique d'un seuil que sur la capacité des acteurs à exercer un jugement professionnel structuré.
Un seuil peut structurer un marché. Il ne peut pas, à lui seul, en garantir la résilience.