Un débat souvent mal posé
Ces dernières années, le débat autour du développement de l'assurance en Afrique est souvent revenu autour d'un même constat : le manque de capital. Pourtant, un examen plus attentif de certains bilans d'assureurs, en particulier ceux qui font de la Vie sur le continent, révèle une lecture incomplète. Les réserves existent, les actifs aussi, mais une grande partie de ce capital reste aujourd'hui immobilisée dans des portefeuilles relativement passifs, avec une capacité limitée à soutenir la transformation du secteur ou à accompagner de nouvelles dynamiques de croissance.
Dans d'autres marchés, ces mêmes bilans sont utilisés de manière beaucoup plus active. Ils servent à libérer du capital réglementaire, à réallouer les ressources vers des activités à plus forte valeur ajoutée, ou encore à absorber plus efficacement certains risques de long terme. Le sujet n'est donc pas uniquement la disponibilité du capital ; il concerne aussi la manière dont ce capital est structuré, mobilisé et utilisé dans l'économie de l'assurance.
C'est précisément ce qui rend la réassurance financée particulièrement intéressante dans le contexte africain.
Un signal récent illustre l'ampleur qu'a prise le sujet ailleurs : la Banque d'Angleterre envisage de durcir les exigences prudentielles applicables à certaines structures de réassurance financée -- preuve que ces mécanismes ont désormais atteint une taille et un niveau de sophistication suffisants pour devenir un véritable sujet de supervision financière. Dans certains marchés, le débat ne porte déjà plus sur la compréhension de ces structures, mais sur leur encadrement prudentiel et leurs implications systémiques.
L'état des lieux : un marché mondial qui décolle
La réassurance financée n'est pas un concept émergent ou expérimental. C'est déjà un outil central dans la gestion des bilans des grands assureurs, en particulier sur les portefeuilles vie. Le principe est simple dans son architecture, mais puissant dans ses effets : l'assureur transfère au réassureur non seulement le risque, mais aussi les actifs qui couvrent ses engagements -- ou, dans certaines structures, conserve ces actifs tout en transférant le risque économique. Dans les deux cas, la logique reste la même : le risque est externalisé, le capital est libéré, et le bilan devient un levier de transformation.
Le capital mondial dédié à la réassurance a atteint un niveau record, dépassant les 800 milliards de dollars. En parallèle, le capital alternatif, notamment via les marchés de capitaux, dépasse désormais les 100 milliards.
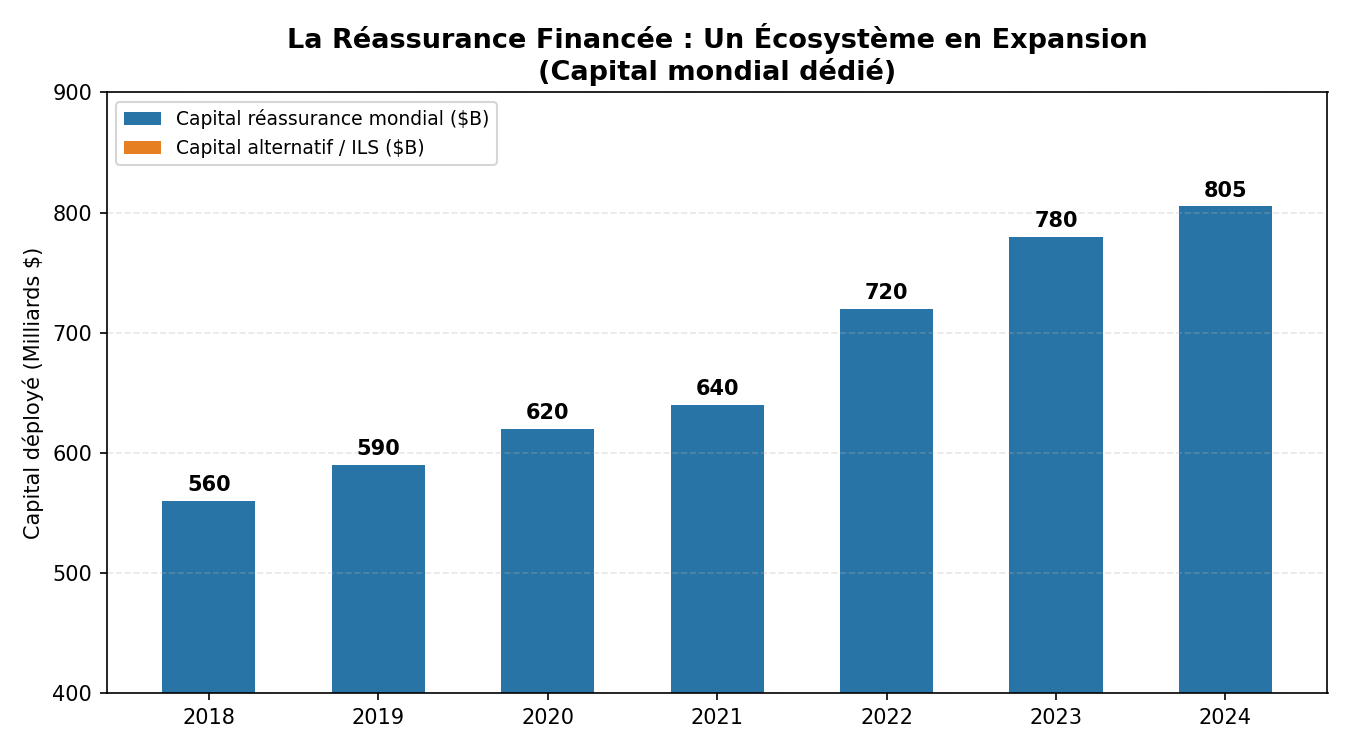
Des places comme les Bermudes sont devenues de véritables hubs, absorbant des volumes massifs de passifs vie, notamment en provenance des États-Unis. Des acteurs comme RGA ont construit une part significative de leur croissance sur ces transactions. Ailleurs, la réassurance financée est donc devenue un outil structurant : elle permet d'optimiser le capital et de redéployer les ressources vers des activités à plus forte valeur ajoutée. C'est un marché mature, sophistiqué, et en croissance structurelle.
Pourquoi cela fonctionne si bien
La réassurance financée résout un problème fondamental : comment un assureur se débarrasse-t-il du risque économique sans rompre sa relation avec ses assurés ? Dans une cession classique de portefeuille, les assurés changent de contrepartie -- c'est long, coûteux, et cela crée un risque réputationnel majeur.
Dans la réassurance financée, la mécanique est différente :
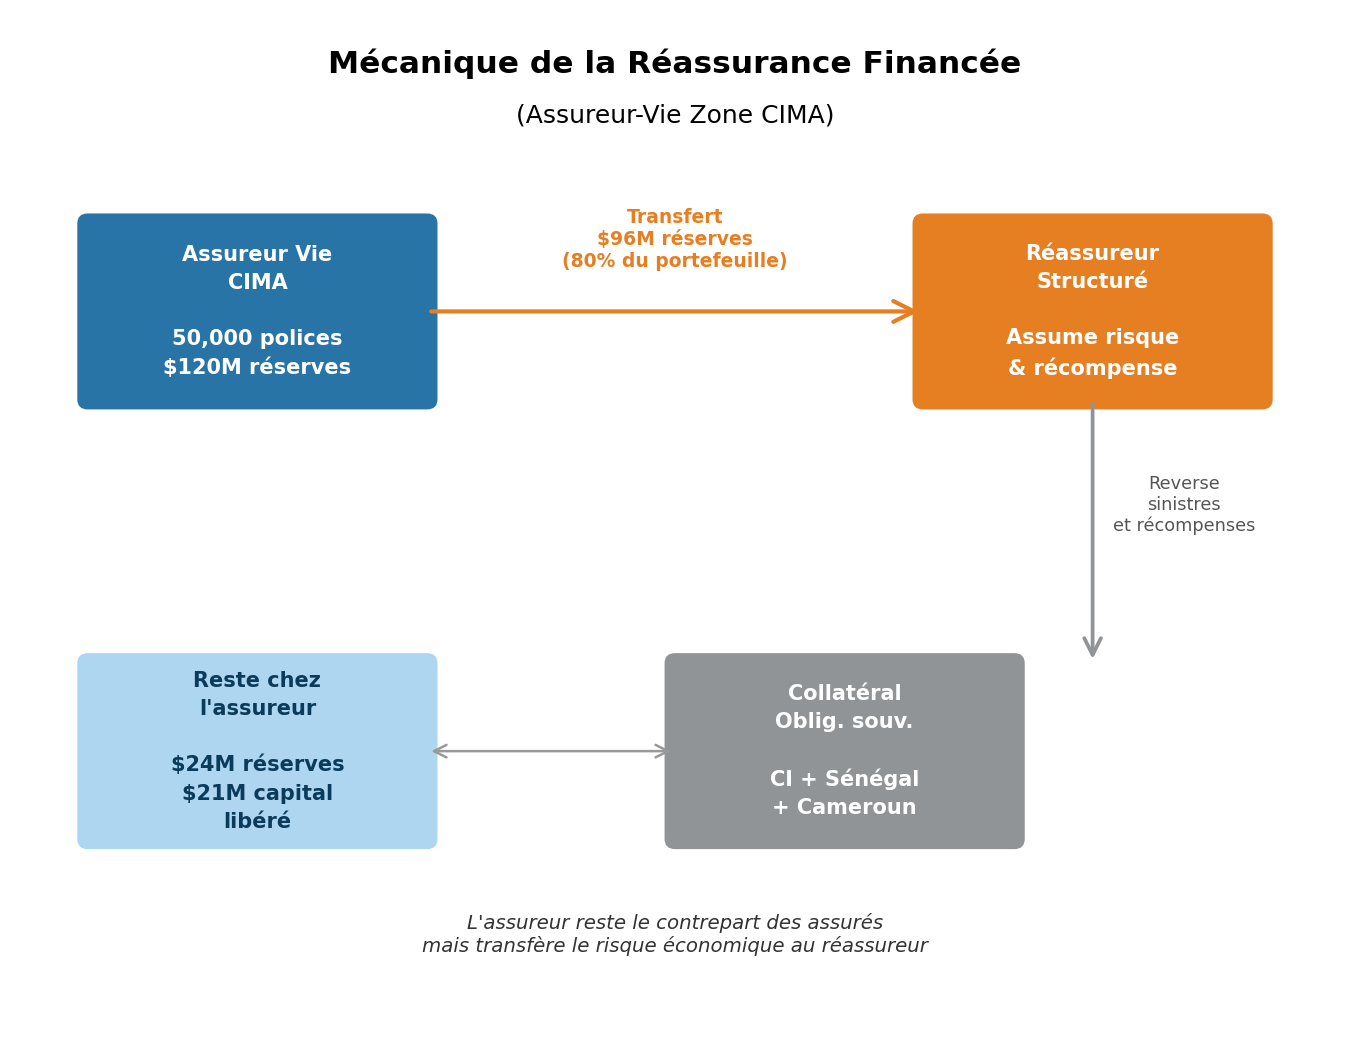
- L'assureur reste le vis-à-vis des assurés.
- Il transfère les actifs correspondant aux réserves au réassureur.
- Le réassureur assume le risque et reverse les flux (sinistres, participations aux bénéfices) au cédant au fur et à mesure.
- L'assureur libère du capital réglementaire et peut le réallouer vers des activités à plus forte valeur ajoutée (croissance, distribution, innovation, micro-assurance).
C'est de la réassurance, mais avec une dimension financière profonde : le réassureur devient gestionnaire d'actifs et absorbeur de risque simultanément. Le cédant se transforme de « détenteur de risque » en « distributeur et gestionnaire de relation client ».
Le switch africain : pourquoi c'est le moment
Ramené à l'Afrique, ce contraste devient difficile à ignorer. Le débat autour du développement du secteur de l'assurance et de la réassurance sur le continent revient très souvent à la question du manque de capital, comme si celui-ci constituait à lui seul la principale limite à la croissance du marché. Cette lecture paraît de plus en plus incomplète, surtout dans un contexte où l'Afrique devient progressivement un véritable théâtre de lancement de grands projets d'infrastructures, d'énergie, de transport, de télécommunications ou de transformation industrielle -- générant une montée en puissance significative des besoins de couverture et des volumes de primes en assurance et en réassurance.
Le capital est là. Les réserves existent et se construisent année après année. Et pourtant, une grande partie de ce capital reste immobilisée.
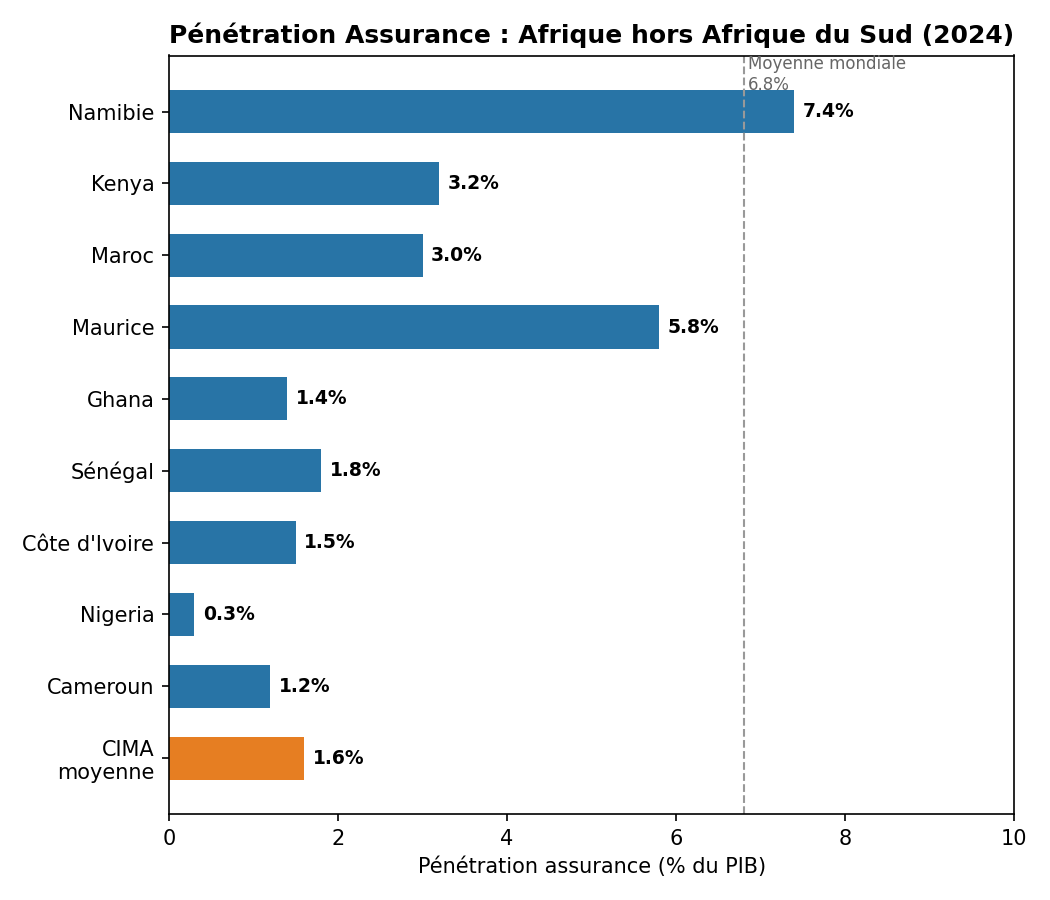
Dans de nombreux marchés, les assureurs adoptent des stratégies d'investissement qui limitent fortement la capacité de transformation. Ce qui frappe n'est pas l'absence de ressources, mais leur utilisation. Pendant que d'autres marchés utilisent leurs bilans comme des leviers, une grande partie du secteur en Afrique reste dans une logique de conservation. Le résultat est visible à plusieurs niveaux : la pénétration de l'assurance reste faible, souvent en dessous de 2 % du PIB dans de nombreux pays ; les capacités de souscription sont limitées ; et une partie importante des grands risques continue d'être transférée en réassurance hors du continent, avec à la clé une fuite de valeur significative.
C'est là que le sujet devient intéressant : la réassurance financée ne vient pas « apporter » du capital extérieur ; elle permet de réorganiser ce qui existe déjà -- de transformer des réserves statiques en levier dynamique, de libérer de la capacité, et de redonner du mouvement à des bilans aujourd'hui sous-utilisés.
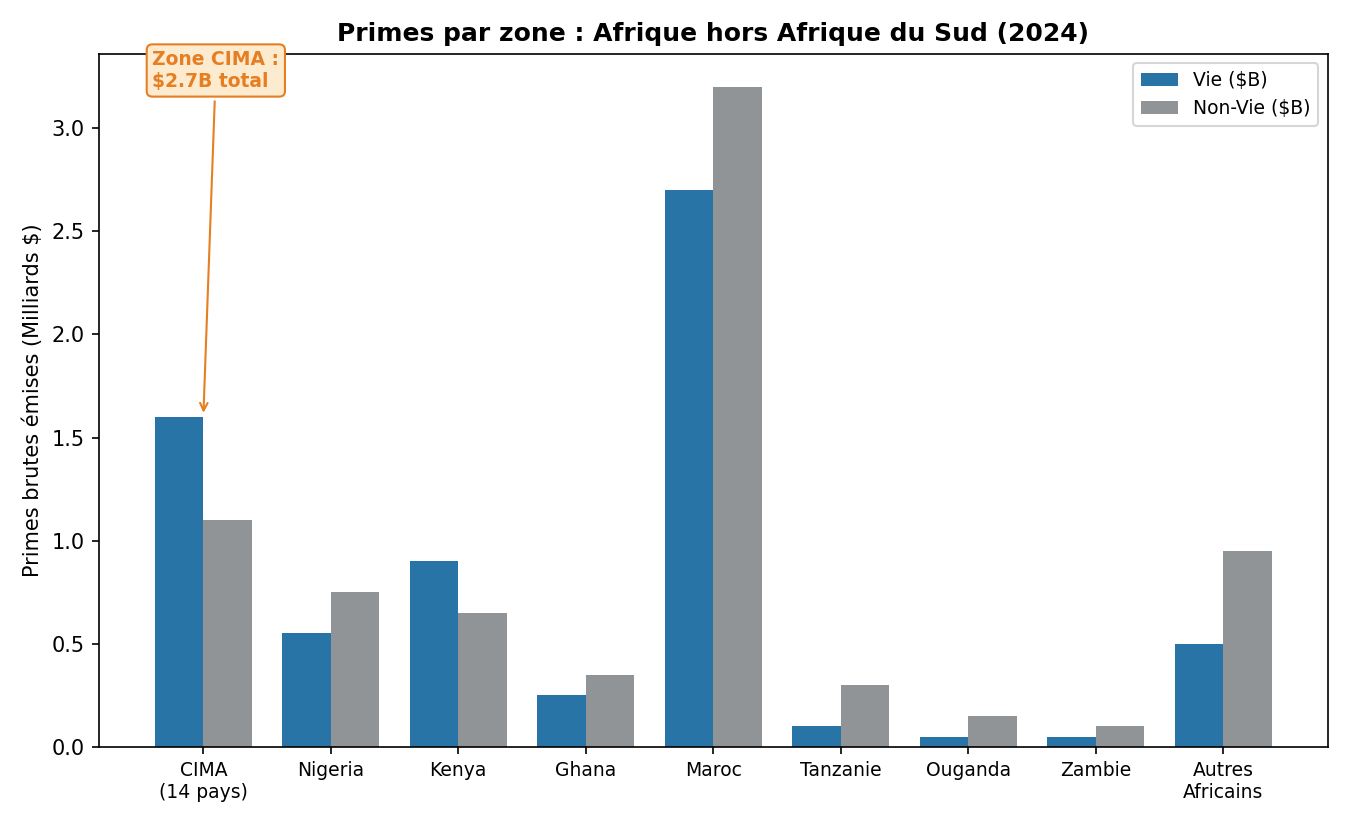
À titre d'illustration : 3,5 milliards de dollars de capital africain structuré en réassurance financée, rien que pour la zone CIMA et le Kenya (en ne mobilisant que 15 à 20 % des réserves), représenterait presque le double du marché total des primes vie actuelles de la zone CIMA. Ce n'est pas de l'innovation marginale. C'est une transformation structurelle potentielle.
Cas « as if » : à quoi ressemblerait une transaction en zone CIMA
Le cas ci-dessous est une modélisation simplifiée à des fins purement illustratives et pédagogiques. Les hypothèses retenues s'inspirent de caractéristiques observables sur certains marchés africains, sans correspondre à une compagnie, une transaction ou une structure existante en particulier.
Imaginons un assureur vie basé en zone CIMA, avec un portefeuille de taille intermédiaire et représentatif du marché : environ 50 000 polices, une prime moyenne annuelle autour de 400 dollars, soit une vingtaine de millions de primes collectées chaque année. Avec ce type de portefeuille vie, les réserves s'accumulent naturellement -- on se retrouve avec un ordre de grandeur autour de 120 millions de dollars de réserves mathématiques, adossées à des actifs majoritairement investis en marchés locaux. Le bilan est sain : les fonds propres tournent autour de 40 millions de dollars, pour un ratio de solvabilité confortable mais sans excès, autour de 130 %.
Portefeuille de base (calculs indicatifs) :
| Paramètre | Calcul | Valeur |
|---|---|---|
| Nombre de polices | — | 50 000 |
| Type | Mix vie-décès / vie-épargne | — |
| Prime moyenne annuelle | — | 400 $ |
| Primes collectées / an | 50 000 × 400 $ | 20 millions $ |
| Taux technique | Fixé par la CIMA | 5 % net |
| Réserves mathématiques | 6 années de primes capitalisées | 120 millions $ |
| Actifs totaux | 80 % obligations CIMA + 12 % actions + 8 % cash | 160 millions $ |
| Fonds propres | Actifs − Réserves | 40 millions $ |
| SCR requis (solvabilité) | Exigence réglementaire CIMA | 30 millions $ |
| Ratio de solvabilité | Fonds propres / SCR | 133 % |
Les 50 000 polices et 400 $ de prime moyenne sont représentatifs d'un assureur de taille moyenne en Côte d'Ivoire ou au Sénégal. Le taux technique de 5 % correspond aux pratiques de la zone CIMA. Les réserves à 6 années de primes capitalisées suivent une règle empirique standard pour les portefeuilles vie mixtes. Le SCR de 30 M$ correspond à environ 25 % des réserves, ratio conservateur courant en Afrique francophone.
Maintenant, que se passe-t-il si cet assureur met en place une opération de réassurance financée ? Il décide de céder une partie mature de son portefeuille -- disons 80 % -- à un réassureur structuré, en transférant environ 96 millions de dollars de réserves sous forme d'actifs.
Impact estimé :
| Poste | Avant | Après | Impact |
|---|---|---|---|
| Réserves restantes | 120 M$ | 120 M$ × 20 % = 24 M$ | −96 M$ transférés |
| SCR sur portefeuille | 30 M$ | 30 M$ × 20 % = 9 M$ | Risque réduit proportionnellement |
| SCR risque de contrepartie | 0 | 3 M$ | Stress sur collatéral du réassureur |
| SCR total | 30 M$ | 9 M$ + 3 M$ = 12 M$ | −60 % de besoin en capital |
| Fonds propres | 40 M$ | 40 M$ + 2,4 M$ commission = 42,4 M$ | +2,4 M$ commission de cession |
| Ratio de solvabilité | 133 % | 42,4 M$ / 12 M$ = 353 % | +220 points |
Pourquoi le ratio grimpe-t-il autant ? Parce que l'assureur conserve ses fonds propres (il n'a pas perdu d'argent, il a transféré des réserves contre une prime équivalente), mais son besoin en capital de solvabilité s'effondre : le risque de marché est assumé par le réassureur, et seul un résidu de risque de contrepartie (en cas de défaut du réassureur) reste à couvrir.
Même en intégrant des ajustements prudentiels, l'amélioration reste très significative et repositionne l'assureur, qui se retrouve avec du capital libéré de l'ordre d'une vingtaine de millions de dollars -- redéployable pour faire évoluer le taux d'équipement, lancer de nouveaux produits, investir dans des solutions paramétriques ou financer des projets locaux. L'assureur ne se contente plus de porter des engagements : il devient un acteur actif de transformation économique, en position de faire évoluer les taux de pénétration de l'assurance vie et non-vie.
Pourquoi la zone CIMA et le Kenya sont des laboratoires pertinents
La zone CIMA (14 pays) :
- Un cadre réglementaire harmonisé : le Code CIMA offre un terrain unique. Une seule approbation réglementaire pourrait théoriquement ouvrir 14 marchés.
- Des réserves dormantes : environ 4 à 5 milliards de dollars de réserves mathématiques cumulées en vie, majoritairement investies en local à rendement faible.
- Un levier latent : la Côte d'Ivoire et le Sénégal émettent déjà des obligations internationales (Eurobonds). Ces mêmes instruments pourraient servir de collatéral dans des structures de réassurance financée.
Le Kenya :
- Le hub de l'innovation assurance en Afrique de l'Est : M-Pesa a démontré que l'Afrique peut « sauter une étape ». Le Kenya peut faire de même en assurance.
- Capital Markets Authority (CMA) proactive : le Kenya a déjà expérimenté les obligations vertes et les sukuk. La réassurance financée peut être vue comme une extension logique.
- Fonds d'investissement locaux abondants : le Kenya compte plus de 20 fonds de prévoyance et fonds communs de placement, autant d'investisseurs potentiels dans des véhicules de réassurance financée structurés.
Innover, pas copier
Le modèle américain et britannique repose sur des écosystèmes matures : place importante des actuaires, régulateurs sophistiqués, marchés de capitaux profonds, notation, normes comptables harmonisées (IFRS 17, etc.). La zone CIMA et le Kenya ne peuvent pas simplement copier-coller ce modèle. Il y a plutôt un schéma disruptif à construire -- comparable à ce que le Kenya a fait avec la téléphonie mobile.
Conclusion : un défi stratégique, pas technique
Au fond, la réassurance financée n'est pas un sujet réservé à quelques marchés matures ou à des structures sophistiquées. C'est une logique -- une manière différente de lire un bilan, de considérer le capital, et de penser le rôle de l'assureur dans l'économie.
En Afrique, les éléments sont déjà là. Les portefeuilles existent. Les réserves sont constituées. Les besoins sont évidents en matière d'inclusion, d'infrastructures, de couverture des risques. Ce qui manque aujourd'hui, ce n'est pas la matière : c'est la structuration. Et cette structuration ne viendra pas uniquement de l'extérieur -- elle se construira localement, par les assureurs, les réassureurs, les régulateurs et les investisseurs qui décideront de faire évoluer les modèles.
La question n'est donc pas de savoir si la réassurance financée a sa place en Afrique. La question est de savoir qui prendra l'initiative de la structurer -- et à quelle vitesse.